Pastarųjų metų vasaros Lietuvoje tapo tikru išbandymu žemdirbiams. Jei anksčiau ūkininkas baiminosi tik prasto derliaus dėl prastų orų, tai šiandien ekstremalūs reiškiniai – nuo viską niokojančios krušos iki kelis mėnesius trunkančios sausros – tapo nauja realybe. Tokiame neapibrėžtumo kontekste pasėlių draudimas nebėra tik finansinis terminas, aptariamas bankų koridoriuose. Tai tampa esminiu įrankiu, galinčiu nuspręsti ūkio išlikimą po gamtos stichijos smūgio. Tačiau daugelis ūkininkų vis dar dvejoja: ar verta mokėti įmokas, kai sėkmė atrodo tokia sunkiai prognozuojama?
Kodėl pasėlių draudimas tampa būtinybe moderniame ūkyje?
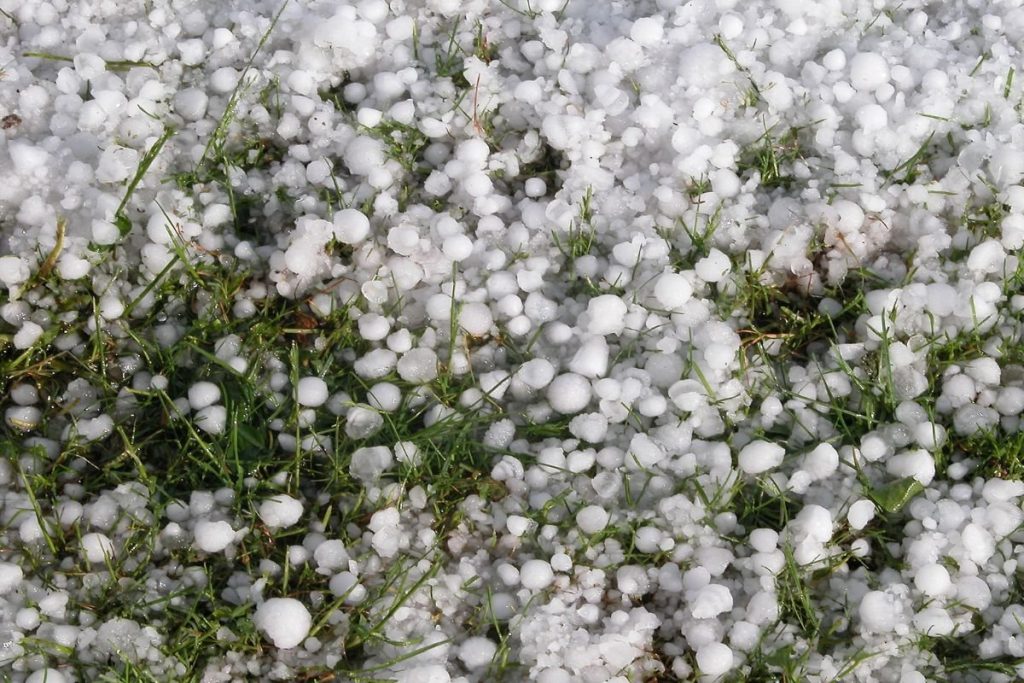
Tradicinis požiūris, kad „man pasiseks“ arba „valstybė padės ištikus nelaimei“, pamažu traukiasi į praeitį. Valstybės parama stichinių nelaimių atveju dažnai yra ribota, o kompensacijos mechanizmai užtrunka ilgai. Tuo tarpu pasėlių draudimas suteikia tiesioginę finansinę apsaugą, kuri aktyvuojama iškart po žalos užfiksavimo. Klimatologai pastebi, kad Lietuvoje vis dažniau susiduriame su „lokaliomis katastrofomis“ – kai vienas kaimas kenčia nuo kiaušinio dydžio ledėkų, o už dešimties kilometrų esančiame ūkyje tuo tarpu ramiai šviečia saulė. Tokia nenuspėjama rizika daro individualų draudimą vienintele patikima saugumo garantija.
Draudimo polisas veikia ne tik kaip nuostolių atlyginimas, bet ir kaip ūkio stabilumo garantas prieš kreditorius. Jei ūkis turi įsipareigojimų bankams ar tiekėjams, apdrausti pasėliai rodo atsakingą rizikos valdymą. Tai palengvina derybas dėl paskolų pratęsimo ar naujų investicijų, nes bankas mato, kad net ir praradus derlių, ūkininkas išliks mokus.
Mažame ūkyje, kur apyvartinės lėšos yra ribotos, viena kruša be draudimo gali reikšti bankrotą, o su draudimu – tiesiog sunkesnį, bet įveikiamą sezoną.
Kruša: greita, negailestinga ir vis dažnesnė
Kruša yra viena pavojingiausių rizikų dėl savo žaibiškumo. Per kelias minutes vešlūs pasėliai gali virsti sumintais stiebais. Draudikai pastebi, kad būtent nuo krušos apdraudžiama daugiausiai plotų. Kodėl? Nes žalą čia nustatyti paprasčiausia, o nuostoliai dažnai siekia 100 % konkrečiame sklype. Pasėlių draudimas nuo krušos paprastai įsigalioja praėjus trumpam laikotarpiui po sutarties pasirašymo, todėl ūkininkai skuba tai padaryti dar prieš prasidedant vasaros audrų sezonui.
Svarbu paminėti, kad krušos padaryta žala nėra tik tiesioginis grūdų išmušimas. Tai ir mechaniniai pažeidimai, per kuriuos į augalą lengviau patenka ligos bei infekcijos. Net jei augalas išgyvena, jo produktyvumas krenta drastiškai. Draudimo ekspertai, vertindami žalą, atsižvelgia į augalo vystymosi stadiją – jei kruša užklumpa žydėjimo metu, nuostoliai vertinami kur kas griežčiau nei ankstyvoje vegetacijoje.
Sausra – nematomas priešas, kurį suvaldyti sunkiausia
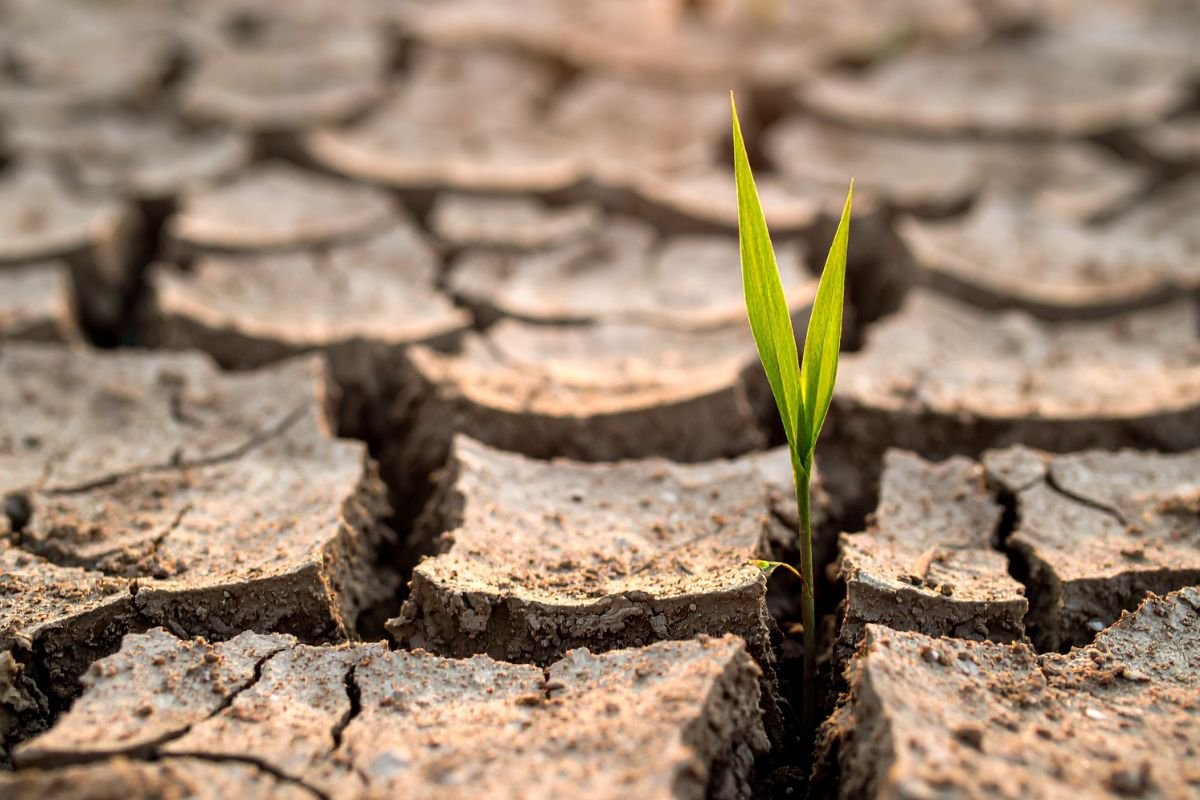
Jei kruša smogė ir nuėjo, tai sausra yra lėtas procesas, reikalaujantis specifinio draudimo modelio. Lietuvoje draudimas nuo sausros vis dar kelia daug diskusijų dėl savo kainos ir vertinimo metodikos.
Dažniausiai naudojami meteorologiniai rodikliai (kritulių kiekis, drėgmės balansas dirvoje), kurie nebūtinai idealiai atspindi situaciją kiekviename konkrečiame lauke. Tačiau, nepaisant sudėtingumo, pasėlių draudimas nuo sausros tampa vis paklausesnis dėl pasikartojančių karščio bangų.
Ūkininkams svarbu suprasti, kad sausros rizika yra brangesnė. Draudimo bendrovės vertina istorinius regiono duomenis ir augalo jautrumą drėgmės trūkumui. Pavyzdžiui, rapsai ir vasariniai kviečiai sausrai yra itin jautrūs kritiniais augimo tarpsniais. Pasirašant sutartį, būtina atidžiai perskaityti, kas laikoma „draudžiamąja sausra“ – ar tai kritulių nebuvimas tam tikrą dienų skaičių, ar drėgmės trūkumas matuojamas specifinėse stotyse.
Parama draudimo įmokoms: galimybė, kuria privalu pasinaudoti
Vienas stipriausių argumentų „už“ yra tai, kad pasėlių draudimas Lietuvoje yra aktyviai remiamas valstybės ir Europos Sąjungos lėšomis. Šiuo metu ūkininkai gali susigrąžinti iki 70 % sumokėtų draudimo įmokų. Tai iš esmės keičia ekonominę lygtį: vietoj pilnos kainos, ūkis moka tik nedidelę dalį, o likusią sumą padengia paramos fondai.
Tokiu būdu pasėlių draudimas tampa prieinamas net ir smulkiesiems ūkiams. Pavyzdžiui, jei pilna draudimo įmoka už hektarą atrodo didelė, įvertinus 70 % kompensaciją, ji tampa lygiavertė keliems kilogramams trąšų ar papildomam purškimui nuo kenkėjų. Žvelgiant iš verslo logikos pusės, nepasinaudoti tokia parama yra rizikinga, nes stichijos atveju ūkininkas lieka vienas prieš gamtą, o turintys draudiminę apsaugą dalijasi riziką su tarptautinėmis perteklinio draudimo kompanijomis.
Kaip pasirinkti tinkamą draudiką ir neapsirikti?
Renkantis bendrovę, per kurią bus vykdomas pasėlių draudimas, nereikėtų žiūrėti tik į įmokos dydį. Svarbiausias rodiklis – žalos vertinimo operatyvumas ir ekspertų kompetencija. Žemės ūkyje laikas yra kritiškai svarbus: jei po krušos ekspertas atvyksta po dviejų savaičių, piktžolės jau gali būti užmaskavusios tikrąjį vaizdą, o augalai pradėję pūti.
Patyrę draudikai naudoja modernias technologijas, pavyzdžiui, dronus ar palydovines nuotraukas, kurios leidžia tiksliai nustatyti pažeistą plotą iki kvadratinio metro tikslumu.
Taip pat atkreipkite dėmesį į franšizę (nekompensuojamą nuostolių dalį). Dažnai mažesnė įmoka reiškia didesnę franšizę, o tai reiškia, kad smulkius nuostolius ūkininkas dengs pats. Mažame ūkyje, kur kiekviena tona svarbi, geriau rinktis variantą su mažesne franšize, net jei įmoka bus šiek tiek aukštesnė.
Taip pat pasidomėkite, ar draudikas atlygina nuostolius pagal planuojamą derlių, ar pagal vidutinį ūkio derlių – tai gali turėti milžinišką įtaką galutinei išmokos sumai.
Išvados: ar pasėlių draudimas yra išlaidos, ar investicija?
Apibendrinant, pasėlių draudimas turėtų būti traktuojamas ne kaip papildoma finansinė našta, o kaip būtinoji ūkio „ekipiruotė“. Keičiantis klimatui, ūkininkavimas po atviru dangumi tampa vis panašesnis į lošimą, jei nėra taikomos rizikos valdymo priemonės. Draudimo įmoka yra kaina už ramų miegą ir garantiją, kad net ir juodžiausią vasarą ūkis turės lėšų naujam sėjos sezonui.
Investuodami į draudimą, jūs neperkate popieriaus lapo – jūs perkate laiko ir galimybę atsitiesti. Dėka iki 70 % įmokų kompensacijos šis įrankis tampa ekonomiškai patrauklus praktiškai kiekvienam ūkiui, nepriklausomai nuo jo dydžio.
Šiuolaikinis ūkininkas yra ne tik agronomas, bet ir rizikos valdytojas, o protingas valdymas šiandien prasideda nuo parašo ant draudimo sutarties, kol dangus dar giedras.
Nuotraukos asociatyvinės © Canva.